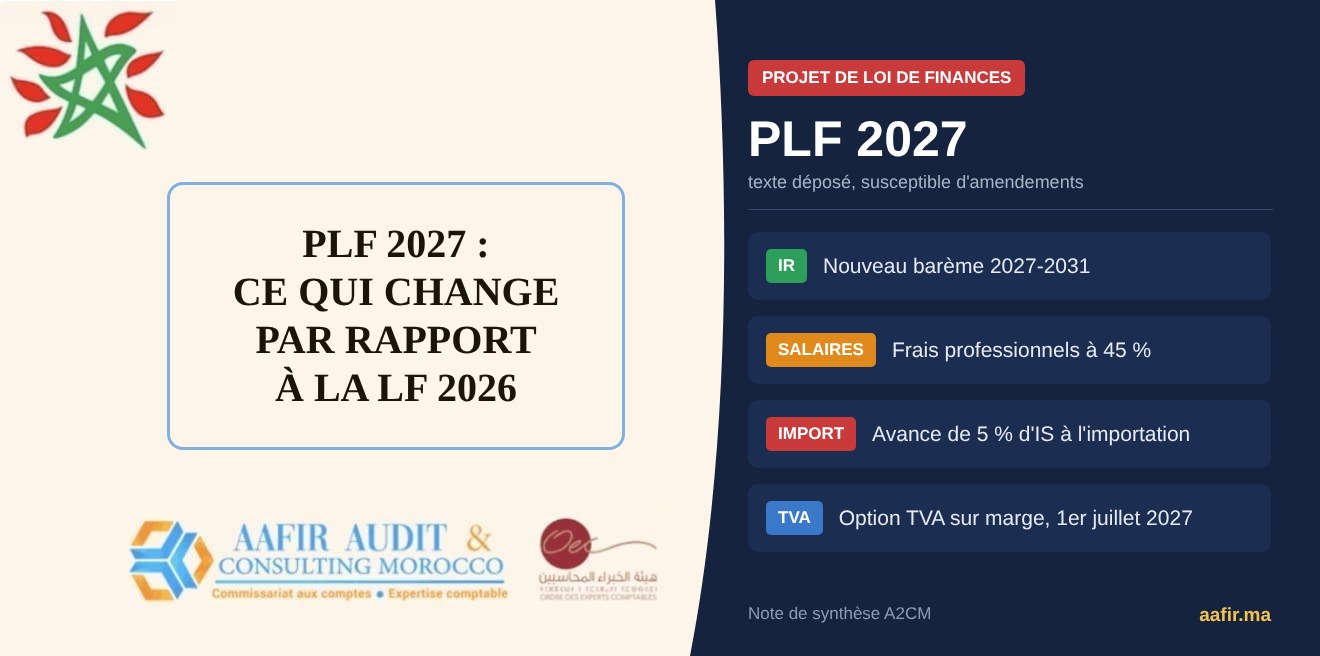

Cabinet A2CM, Tanger. Projet de loi de finances n° 60-26, texte déposé, susceptible d’amendements.
Le projet de loi de finances n° 60-26 pour 2027 modifie, par son article 7, une cinquantaine d’articles du Code général des impôts (CGI) et en insère trois nouveaux (125 sexies, 247 quater et 247 quinquies). Les articles 3 à 6 touchent le code des douanes, le tarif et les taxes intérieures de consommation. Voici l’essentiel pour les entreprises et les salariés, avec les dates d’effet.
Ce qui ne change pas
Les taux d’IS de droit commun (20 % et 35 %), la cotisation minimale et les taux de retenue à la source restent inchangés. La contribution sociale de solidarité est maintenue : la LF 2026 l’a déjà prorogée pour 2026, 2027 et 2028 (art. 273 CGI). Les taux de TVA (20 % et 10 %) ne bougent pas ; seule la restitution de l’excédent de retenue à la source est ajoutée.
IR : un nouveau barème étalé de 2027 à 2031
Le barème issu de la LF 2025 est remplacé par un barème cible applicable aux revenus acquis à compter du 1er janvier 2031 (art. 73-I et 247-XXXXVII), précédé de quatre barèmes transitoires. Dès 2027, la tranche exonérée passe de 40 000 à 60 000 DH et la tranche à 30 % disparaît.
| Barème 2026 | Taux | Barème 2027 | Taux | Cible 2031 | Taux |
|---|---|---|---|---|---|
| 0 – 40 000 | 0 % | 0 – 60 000 | 0 % | 0 – 60 000 | 0 % |
| 40 001 – 60 000 | 10 % | 60 001 – 80 000 | 10 % | 60 001 – 150 000 | 10 % |
| 60 001 – 80 000 | 20 % | 80 001 – 100 000 | 20 % | 150 001 – 500 000 | 20 % |
| 80 001 – 100 000 | 30 % | 100 001 – 180 000 | 34 % | > 500 000 | 30 % |
| 100 001 – 180 000 | 34 % | > 180 000 | 37 % | ||
| > 180 000 | 37 % |
Le taux marginal maximal revient de 37 % à 30 % en 2031 et ne s’applique qu’au-delà de 500 000 DH de revenu net imposable, contre 180 000 DH aujourd’hui. Les règles de calcul du revenu net imposable (abattement forfaitaire, déductions de l’art. 28, réduction pour charges de famille) ne sont pas modifiées.
IR annuel selon le revenu net imposable (DH, avant réduction pour charges de famille ; calculs A2CM par application directe des tranches) :
| Revenu net imposable | 2026 | 2027 | 2028 | 2029 | 2030 | 2031 | Gain 2031/2026 |
|---|---|---|---|---|---|---|---|
| 72 000 | 4 400 | 1 200 | 1 200 | 1 200 | 1 200 | 1 200 | – 3 200 |
| 120 000 | 18 800 | 12 800 | 9 000 | 6 000 | 6 000 | 6 000 | – 12 800 |
| 180 000 | 39 200 | 33 200 | 24 000 | 17 000 | 15 000 | 15 000 | – 24 200 |
| 300 000 | 83 600 | 77 600 | 66 000 | 56 000 | 49 000 | 39 000 | – 44 600 |
| 600 000 | 194 600 | 188 600 | 177 000 | 161 000 | 139 000 | 109 000 | – 85 600 |
| 1 200 000 | 416 600 | 410 600 | 399 000 | 371 000 | 319 000 | 289 000 | – 127 600 |
IR salarial : frais professionnels à 45 % et indemnités de frais
Pour les revenus 2027 (art. 59-I-A), le taux unique de 45 % remplace le régime LF 2026 (25 % jusqu’à 78 000 DH de brut imposable, 35 % au-delà), avec un plafond inchangé de 35 000 DH. Le paragraphe B est abrogé ; seul le C (marine marchande et pêche maritime) subsiste. Le plafond est atteint dès 77 778 DH de brut imposable : au-delà, la mesure est neutre.
| Revenu brut imposable | Déduction 2026 | Déduction 2027 | Écart |
|---|---|---|---|
| 48 000 | 12 000 | 21 600 | + 9 600 |
| 60 000 | 15 000 | 27 000 | + 12 000 |
| 78 000 | 19 500 | 35 000 | + 15 500 |
| 90 000 | 31 500 | 35 000 | + 3 500 |
| 120 000 et plus | 35 000 | 35 000 | 0 |
L’art. 56 précise que les indemnités et émoluments sont imposables « quelle que soit leur nature ou qualification », ce qui ferme la voie aux requalifications de compléments de salaire en indemnités exonérées. À compter des revenus 2031 (art. 57-I°), seules les indemnités remboursant des frais effectifs, justifiés et engagés exclusivement dans l’intérêt de l’employeur resteront exonérées ; les indemnités permanentes liées à l’exercice normal de la fonction deviendront des compléments de salaire imposables. Les politiques de primes de panier, de transport ou de représentation forfaitaires devront donc être revues avant 2031.
IS : quatre mesures à connaître
- Taux de 40 % étendu (art. 19-I-C). Réservé en 2026 aux établissements de crédit, Bank Al-Maghrib, CDG et entreprises d’assurances et de réassurance, il s’applique aussi aux sociétés d’importation ou de distribution d’hydrocarbures (dahir n° 1-72-255) dont le bénéfice net est égal ou supérieur à 100 MDH. Exercices ouverts à compter du 1er janvier 2027.
- Subventions d’investissement (art. 9-II). L’étalement sur dix exercices, aujourd’hui limité aux subventions affectées à l’acquisition de terrains, s’étend aux autres immobilisations non amortissables (fonds commercial, droit au bail). Subventions perçues à compter du 1er janvier 2027.
- Règlement des charges (art. 11-II, 106-II, 193). Le dépôt bancaire rejoint la liste des moyens de paiement admis. Sa portée exacte reste à confirmer par la note circulaire.
- Coupe du monde 2030 (art. 247 quater et quinquies). Régime dérogatoire pour la FIFA, ses entités, le Fonds d’Héritage et leurs contractants : exonérations d’IS, de CSS, de retenue à la source, de TVA, d’enregistrement et de timbre selon l’entité, sur 2027-2032 ou 2027-2031 selon les bénéficiaires.
Avance de 5 % d’IS et d’IR à l’importation : la mesure à anticiper
Mesure nouvelle, sans équivalent dans la LF 2026, elle vise les sociétés et commerçants qui importent des marchandises destinées à la revente en l’état. Elle s’applique aux importations réalisées à compter du 1er juillet 2027.
- Taux : 5 % de la valeur en douane retenue pour l’assiette des droits de douane, versée spontanément au receveur des douanes lors du dédouanement, pour le compte du receveur de la DGI.
- Durée : 60 mois à compter de la première importation. Ensuite, l’avance ne s’applique qu’aux importateurs qui ne présentent pas d’attestation de régularité fiscale datant de moins de six mois.
- Exclusions : régimes économiques en douane et biens d’investissement.
- Imputation : sur les acomptes provisionnels, puis sur le reliquat d’IS, avec restitution du surplus. Pour l’IR : sur la cotisation minimale puis sur l’IR, avec restitution d’office au vu de la déclaration du revenu global (art. 241 bis-II-E).
- Déclaration : les avances versées figurent dans la déclaration du revenu global (art. 82-I). Le contentieux et le recouvrement suivent les règles des droits de douane.
Exemple chiffré (importateur-distributeur, exercice 2028) :
| Élément | Montant (DH) |
|---|---|
| Valeur en douane des importations | 12 000 000 |
| Avance versée en douane (5 %) | 600 000 |
| Acomptes IS théoriques (IS N-1 : 400 000) | 400 000 |
| Acomptes à décaisser après imputation | 0 |
| Excédent imputable sur le reliquat d’IS | 200 000 |
| IS définitif de l’exercice | 450 000 |
| Restitution à demander | 150 000 |
Points d’attention : le décaissement précède la vente, et pour un négociant à faible marge, 5 % de la valeur CAF peut dépasser l’IS réellement dû. Il faut donc anticiper le financement et la demande de restitution, obtenir l’attestation de régularité fiscale et la renouveler tous les six mois après la période de 60 mois. En comptabilité CGNC, l’avance est suivie en État débiteur (compte 3453, acomptes), à rapprocher des quittances douanières.
TVA : marchands de biens, restitution, exonérations
Marchands de biens bâtis (art. 90-5°, 125 sexies). Nouvelle option à l’assujettissement pour les personnes achetant à titre commercial des immeubles bâtis en vue de la revente, en l’état ou après rénovation. La TVA porte sur la marge (prix de vente moins prix d’achat majoré des frais d’acquisition), calculée TTC. La déduction est admise sur les travaux de restauration, rénovation ou réfection, mais exclue sur l’acquisition de l’immeuble. La mention « Imposition selon le régime de la marge » est obligatoire sur la facture. Ventes réalisées à compter du 1er juillet 2027.
Exemple : vente à 2 400 000 DH TTC, achat et frais d’acquisition de 1 920 000 DH, marge TTC de 480 000 DH, TVA collectée = 480 000 / 1,2 x 20 % = 80 000 DH.
Retenue à la source TVA (art. 240). La LF 2026 rendait l’excédent seulement imputable. Le PLF 2027 prévoit une restitution au fournisseur sur demande déposée après la fin du trimestre ayant dégagé l’excédent ; le montant demandé est annulé sur la déclaration suivante.
Exonérations. Importation de bovins, ovins, caprins et camélidés vivants, viandes et abats (art. 123-62°, de façon pérenne), sable ajouté aux ventes exonérées sans droit à déduction (art. 91-I-C-2°), exonérations du Fonds d’Héritage et des entités FIFA, extension du remboursement de l’art. 103.
Enregistrement, timbre et douane
Enregistrement. Une attestation d’enregistrement, selon modèle de l’administration, remplace la mention apposée sur l’acte. Pour les actes dont les droits sont prescrits, lorsque les parties requièrent l’enregistrement, les droits en vigueur à la date de la formalité s’appliquent sans pénalité ni majoration (art. 184 et 208), ce qui est utile pour les titres anciens non enregistrés. Les mesures LF 2026 restent en vigueur.
Timbre des véhicules neufs (art. 252-I-C), à compter du 1er janvier 2027. Hausse uniforme de 20 % des taux (valeur hors TVA, véhicules vendus par les concessionnaires agréés) :
| Valeur du véhicule HT | LF 2026 | PLF 2027 |
|---|---|---|
| 400 000 à 600 000 DH | 5 % | 6 % |
| 600 001 à 800 000 DH | 10 % | 12 % |
| 800 001 à 1 000 000 DH | 15 % | 18 % |
| Supérieure à 1 000 000 DH | 20 % | 24 % |
Exemple : pour un véhicule de 900 000 DH HT, le timbre passe de 135 000 à 162 000 DH.
Douane et TIC. Cahier des charges pour les transitaires agréés, droit d’importation ramené à 2,5 % sur certains intrants (levures mortes, prémélanges pour l’alimentation animale, tubes PET), exonération des animaux vivants, viandes et abats. Côté TIC : définition légale et TIC de 100 DH par unité pour les cigarettes électroniques, trajectoire 2028-2031 pour les cigarettes (2027 inchangé), passage des boissons alcoolisées à une quotité ad valorem avec minimum de perception, et 200 DH/hl (avec sucre) ou 100 DH/hl (sans sucre) pour les sirops et concentrés post-mix.
Procédures, contrôle et obligations déclaratives
- Capitaux mobiliers (art. 84-I, 173-I, 241 bis). Déclaration par opération dans le mois suivant celui de la cession, avec paiement dans le même délai ; restitution de l’excédent annuelle sur demande. Apport de titres : déclaration électronique dans les 60 jours. Cessions à compter du 1er janvier 2027.
- Retenue à la source non opérée (art. 222-A, 228). Procédure de rectification dédiée (notification, 30 jours pour répondre) et taxation d’office étendue.
- Droit de communication (art. 214-I). Exercé « nonobstant toute disposition contraire » : le secret professionnel ne peut plus être opposé à la DGI.
- Recours. Procédure accélérée étendue aux cessions réalisées au Maroc par des sociétés non résidentes sans établissement, et nouvelles règles de compétence des commissions locales et régionales, pour les recours introduits à compter du 1er janvier 2027.
- Intégration de l’informel (art. 247-XVIII). Reconduction pour 2027 : les contribuables qui s’inscrivent à la taxe professionnelle en 2027 ne sont imposés que sur les revenus acquis à compter de cette date.
Calendrier d’entrée en vigueur
| Mesure | Articles CGI | Date d’effet |
|---|---|---|
| Barème IR transitoire 2027 | 73-I, 247-XXXXVII | Revenus acquis dès le 1er janvier 2027 |
| Frais professionnels 45 % | 59-I | Revenus acquis dès le 1er janvier 2027 |
| IS 40 % hydrocarbures | 19-I-C | Exercices ouverts dès le 1er janvier 2027 |
| Subventions : étalement élargi | 9-II | Subventions perçues dès le 1er janvier 2027 |
| Avance 5 % IS/IR à l’importation | 82-I, 170-I, 173-IV, 241 bis | Importations dès le 1er juillet 2027 |
| TVA sur marge, marchands de biens | 90-5°, 96-13°, 125 sexies | Ventes dès le 1er juillet 2027 |
| Capitaux mobiliers : déclaration par opération | 84-I, 161 ter, 173-I | Cessions dès le 1er janvier 2027 |
| Enregistrement : attestation, actes prescrits | 126-I, 129, 133, 135 | Actes enregistrés dès le 1er janvier 2027 |
| Timbre véhicules 6 à 24 % | 252-I-C | 1er janvier 2027 |
| Procédures et commissions | 220-VI, 222-A, 225, 225 bis, 228 | Recours et procédures dès le 1er janvier 2027 |
| Indemnités de frais : définition restreinte | 57-1° | Revenus acquis dès le 1er janvier 2031 |
| Barème IR cible | 73-I | Revenus acquis dès le 1er janvier 2031 |
Nos recommandations
- Paie : paramétrer le barème 2027 et le taux de 45 % dès la paie de janvier, et simuler l’impact sur le net des salariés et sur les grilles de salaire.
- Importateurs-distributeurs : chiffrer l’avance de 5 % sur le plan d’importation du second semestre 2027, sécuriser le financement, préparer la procédure de restitution et régulariser toute situation déclarative avant la demande d’attestation.
- Promotion immobilière et marchands de biens : arbitrer l’option TVA sur marge pour les ventes postérieures au 1er juillet 2027.
- Cessions de titres : organiser la déclaration et le paiement dans le mois pour toute cession de parts à compter de janvier 2027.
Ce texte est un projet déposé et peut être amendé en cours d’examen parlementaire ; les dispositions définitives et les notes circulaires de la DGI feront foi. Pour une simulation adaptée à votre situation, contactez le cabinet A2CM à Tanger : info@aafir.ma, 06.61.47.35.42.
Télécharger la note de synthèse
Télécharger la note de synthèse A2CM : PLF 2027 et différences avec la LF 2026 (PDF, 16 pages)
Pour appliquer ces mesures à votre situation (paie, importations, immobilier), notre cabinet d’expert-comptable à Tanger vous accompagne.

 Contactez-nous sur WhatsApp
