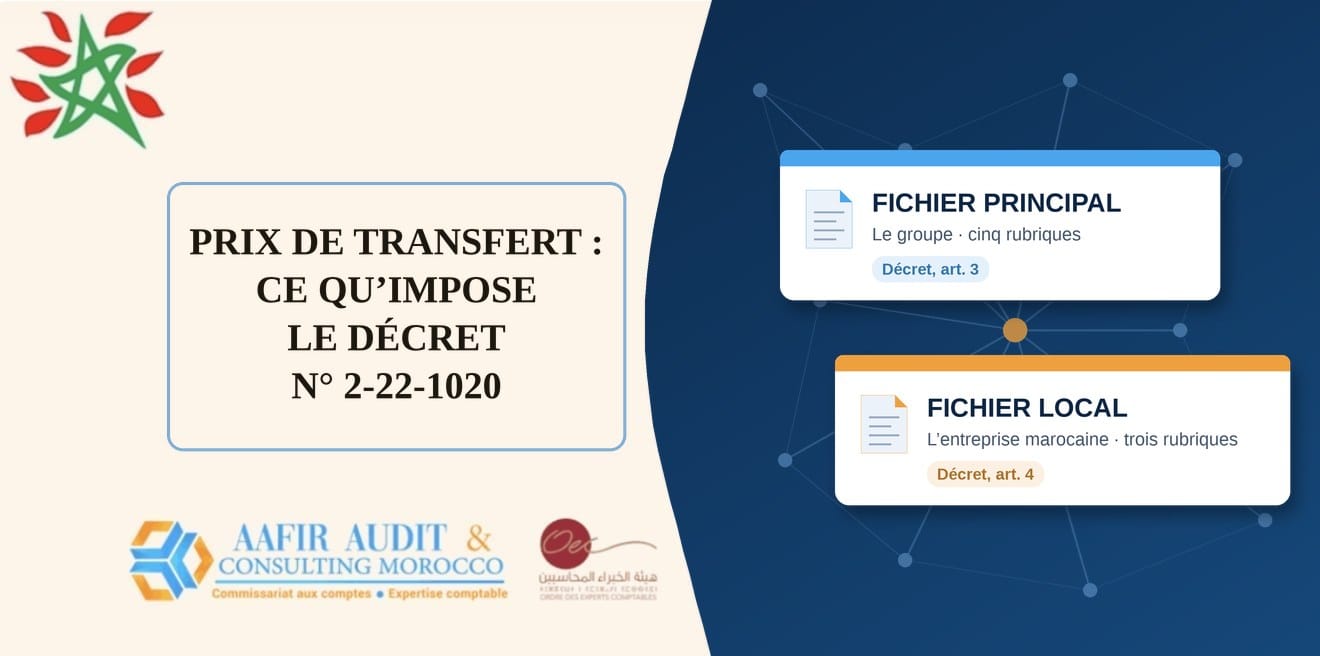

Le contenu de la documentation des prix de transfert est désormais fixé par un texte opposable. Le décret n° 2-22-1020 du 27 novembre 2025, pris pour l’application de l’article 214-III-A du Code général des impôts, en arrête la liste et les modalités de communication. Son texte arabe a été publié au Bulletin officiel n° 7464 du 11 décembre 2025, sa traduction officielle française au n° 7480 du 5 février 2026.
Pour les filiales marocaines de groupes internationaux, l’enjeu est concret. Une documentation absente ou incomplète, qui n’est pas complétée dans les trente jours suivant la réception de la demande de l’administration, expose à une amende d’au moins 200 000 dirhams par exercice. Elle prive surtout l’entreprise de son meilleur argument face au vérificateur : la démonstration écrite que ses prix sont de pleine concurrence.
Voici ce que le texte exige, les erreurs qui fragilisent le plus souvent un dossier, et la méthode que nous appliquons au cabinet.
Qui est concerné ?
L’obligation vise toute entreprise qui réalise des transactions avec des entreprises situées hors du Maroc auxquelles elle est liée par des liens de dépendance directe ou indirecte. La documentation est due dès que l’un des deux seuils de l’article 214-III-A du CGI est atteint :
- un chiffre d’affaires réalisé et déclaré, hors taxe sur la valeur ajoutée, supérieur ou égal à 50 millions de dirhams ;
- ou un actif brut figurant au bilan à la clôture de l’exercice concerné supérieur ou égal à 50 millions de dirhams.
Le second seuil est souvent négligé. Une unité industrielle récemment installée peut afficher un chiffre d’affaires modeste et un actif brut supérieur à 50 millions de dirhams. Le texte ne prévoit par ailleurs aucune dispense pour les sociétés implantées en zone d’accélération industrielle.
En dessous de ces seuils, l’entreprise n’est pas pour autant dispensée de justifier ses prix. L’article 214-III-B, qui ne comporte aucun seuil, permet à l’administration de demander, pour les opérations avec des entreprises situées hors du Maroc, la nature des relations entre les entreprises, la nature des services ou des produits, la méthode de détermination des prix et les éléments qui la justifient, ainsi que le régime et le taux d’imposition de l’entreprise étrangère. L’entreprise dispose alors de trente jours pour répondre.
Ce que le décret impose désormais
Le décret distingue deux documents et fixe, pour chacun, la liste des rubriques et leur ordre de présentation.
Le fichier principal : cinq rubriques sur le groupe
Le fichier principal décrit l’ensemble des activités du groupe, sa politique globale de prix de transfert et la répartition de ses bénéfices et activités à l’échelle mondiale. L’article 3 du décret impose cinq rubriques, dans cet ordre :
- Structure organisationnelle ;
- Description des domaines d’activité du groupe ;
- Actifs incorporels du groupe ;
- Activités financières interentreprises du groupe ;
- Situation financière et fiscale du groupe.
En pratique, il est établi par la société mère, souvent sur le canevas de l’OCDE. Il doit néanmoins être relu au regard du décret, qui exige par exemple la dénomination sociale, le numéro d’identification fiscale et l’adresse des entités du groupe exerçant une fonction de centrale de financement.
Le fichier local : trois rubriques sur l’entreprise marocaine
L’article 4 du décret impose trois rubriques, dans cet ordre :
| Rubrique | Contenu exigé |
|---|---|
| I. Entreprise située au Maroc | Structure de gestion et organigramme distinguant organes de direction et structures opérationnelles ; activités et stratégie, dont les objectifs, l’allocation des moyens, les financements et les risques assumés ; réorganisations et transferts d’actifs incorporels de l’exercice en cours ou précédent ; principaux concurrents |
| II. Transactions contrôlées | Pour chaque catégorie de transactions d’au moins 1 million de dirhams hors taxes : description et conditions, montants par juridiction fiscale, identification des entreprises associées, copie des accords importants, analyses de comparabilité et fonctionnelle, méthode et partie testée, hypothèses, comparables et méthode de recherche, ajustements, conclusion de pleine concurrence, accords préalables et décisions fiscales étrangères |
| III. Informations financières | Comptes annuels de l’exercice ; tableaux reliant les données utilisées pour la méthode aux états financiers ; tableaux synthétiques des données des comparables et de leurs sources |
Trois exigences font la différence en contrôle :
- Le seuil d’un million de dirhams s’apprécie par catégorie, sans compensation. Le décret exclut toute compensation entre produits et charges, et entre acquisitions et cessions d’actifs. Des ventes de 12 millions et des achats de 11,5 millions avec la même entreprise associée ne se réduisent pas à un flux net de 0,5 million : les deux catégories sont à documenter.
- L’identification des entreprises associées est nominative. Dénomination sociale, numéro d’identification fiscale, adresse et, le cas échéant, activité principale : le nom du groupe ne suffit pas.
- Les deux analyses sont distinctes. L’analyse de comparabilité et l’analyse fonctionnelle font l’objet de deux points séparés, et l’analyse fonctionnelle signale les changements intervenus par rapport aux exercices précédents.
Quand et comment communiquer la documentation
La documentation doit être prête avant le contrôle. L’article 210 du CGI impose de la mettre à la disposition de l’administration à la date de début de l’opération de vérification de la comptabilité.
Si elle n’est pas communiquée en tout ou partie, l’entreprise est invitée à produire les documents manquants dans un délai de trente jours à compter de la réception de la demande (article 214-III-A). Contrairement au délai applicable aux documents comptables, le texte ne prévoit aucune prorogation. Trente jours suffisent rarement pour bâtir une analyse fonctionnelle et une étude de comparables : la documentation se prépare à froid.
La communication se fait par procédé électronique (article 214-III-A), dans un format qui permet la lecture et l’exploitation des documents (article 5 du décret), en arabe, en français ou en anglais (article 6). Un fichier principal de groupe rédigé en anglais est donc recevable en l’état.
Le dépôt sur SIMPL – Prix de transfert
La DGI a ouvert un téléservice dédié, décrit dans son guide d’utilisateur (version 3, janvier 2026). Ses règles de fonctionnement sont à connaître avant l’échéance :
- le dépôt se rattache à un dossier de vérification en cours, sélectionné dans l’espace de l’entreprise ;
- chaque ligne du fichier principal et du fichier local appelle une réponse « Oui » ou « Non » sur son applicabilité, puis la jonction des fichiers par exercice ; une ligne déclarée sans objet doit trouver son motif dans la documentation elle-même ;
- chaque fichier est nommé selon le schéma NomDuFichier_Année1_Année2, par exemple MasterFile_2021_2023.pdf, faute de quoi la plateforme le refuse ;
- la plateforme ne contrôle ni le contenu ni la conformité des pièces : elle vérifie seulement qu’un fichier est joint à chaque ligne déclarée applicable ;
- le dépôt verrouille le dossier et donne lieu à un récépissé, preuve officielle du dépôt, à télécharger et conserver ;
- un dépôt complémentaire reste possible tant que la vérification est en cours, mais cette faculté technique ne modifie pas les délais fixés par le CGI.
Un document numérisé en image se prête mal à l’exploitation qu’exige le décret. Nous produisons des documents à texte sélectionnable et des tableaux directement exploitables.
Ce que coûte une documentation absente ou incomplète
Le risque se joue sur trois plans : une amende, une présomption défavorable et, surtout, la rectification des bénéfices.
L’amende de l’article 185-IV. Les documents manquants que l’entreprise ne produit pas à la suite de l’invitation de l’administration exposent à une amende de 0,5 % du montant des transactions concernées. Elle ne peut être inférieure à 200 000 dirhams par exercice concerné. Pour 30 millions de dirhams de transactions concernées par an, 0,5 % donne 150 000 dirhams : le minimum s’applique, soit 600 000 dirhams pour trois exercices vérifiés. À 80 millions de dirhams par an, l’amende atteint 400 000 dirhams par exercice.
La présomption de l’article 214-III-C. Lorsque la documentation n’est pas communiquée dans les délais, ou lorsque les documents communiqués sont incomplets, insuffisants ou erronés, le lien de dépendance entre les entreprises concernées est supposé établi. Une remise partielle ne met donc pas l’entreprise à l’abri.
La rectification de l’article 213-II. Les bénéfices indirectement transférés, par majoration ou diminution des prix d’achat ou de vente ou par tout autre moyen, sont rapportés au résultat fiscal et/ou au chiffre d’affaires déclarés. L’administration les détermine par comparaison avec des entreprises similaires ou par appréciation directe, sur la base des informations dont elle dispose. Son Guide du contrôle des prix de transfert (édition 2023) l’autorise notamment à puiser des comparables dans les déclarations fiscales et les vérifications effectuées par ses services : des données que l’entreprise ne maîtrise pas.
Une documentation solide est ce qui permet de discuter ces comparaisons à armes égales.
Les erreurs qui fragilisent une documentation
Les mêmes faiblesses reviennent d’un dossier à l’autre. Aucune n’est fatale si elle est traitée avant le contrôle.
- Choisir la méthode avant d’analyser les fonctions. Le Guide du contrôle de la DGI lie le choix de la méthode à sa cohérence avec la nature de la transaction, telle qu’elle découle de l’analyse fonctionnelle. La méthode se déduit des fonctions exercées, des risques assumés et des actifs utilisés, jamais l’inverse.
- Retenir un indicateur inadapté. Le même Guide associe le ratio résultat d’exploitation sur coûts totaux aux fabricants et prestataires de services, et le ratio de Berry à l’évaluation du service rendu par un distributeur. Appliquer le second à un fabricant sous contrat affaiblit toute la démonstration.
- Présenter des filiales de groupes concurrents comme comparables. Selon les Principes de l’OCDE (§ 3.25), les transactions contrôlées d’un autre groupe ne devraient pas être utilisées par un contribuable pour étayer sa politique de prix. Ces sociétés ont leur place dans la rubrique « principaux concurrents » du fichier local, pas dans l’analyse de comparabilité.
- Ignorer les comparables internes. Les transactions de l’entreprise ou du groupe avec des tiers indépendants sont, selon le Guide, plus fiables, plus complètes et moins onéreuses : elles s’examinent en priorité. Leur recherche, ou l’explication de leur absence, précède toute recherche en base de données.
- Se situer sous la médiane sans le justifier. L’intervalle interquartile constitue l’intervalle de pleine concurrence, mais le Guide recommande de procéder aux régularisations en utilisant en priorité la médiane. Un résultat compris dans l’intervalle mais inférieur à la médiane doit être anticipé et expliqué.
- Laisser les chiffres sans rapprochement. Le décret exige des tableaux reliant les données utilisées pour la méthode aux états financiers annuels. Chaque montant du fichier local doit se retrouver dans la liasse fiscale.
- Documenter des flux sans contrat. Le fichier local contient une copie de tous les accords importants conclus avec les entreprises associées. Un flux sans contrat écrit oblige à reconstituer ses conditions après coup, sous le regard du vérificateur.
- Se tromper de périmètre. Les exercices à documenter sont ceux visés par l’administration, avec leurs dates de clôture réelles. Les exercices décalés sont fréquents dans les groupes étrangers : ne jamais présumer une clôture au 31 décembre.
Notre démarche
Nous produisons une documentation construite pour être défendue, dans l’ordre et selon le contenu fixés par le décret.
- Diagnostic et cartographie des flux. Vérification des seuils de l’article 214-III-A, recensement des transactions intragroupe par catégorie et par entreprise associée, test du seuil d’un million de dirhams sans compensation. Les montants sont extraits des comptes et rapprochés de la liasse fiscale.
- Collecte des pièces. Contrats intragroupe, organigrammes, fichier principal du groupe relu au regard de l’article 3 du décret, accords préalables et décisions fiscales étrangères.
- Analyse fonctionnelle. Entretiens avec la direction et les responsables opérationnels : fonctions exercées, risques assumés, actifs utilisés, et changements par rapport aux exercices précédents.
- Méthode et partie testée. Choix motivé de la méthode, de l’indicateur et de la partie testée, dans la continuité de l’analyse fonctionnelle.
- Étude de comparabilité. Comparables internes d’abord, puis recherche externe documentée : sources, critères de sélection, motifs de rejet. Le Guide de la DGI admet les comparables étrangers lorsque les comparables nationaux sont indisponibles ou insuffisants, à condition de les fiabiliser.
- Rédaction du fichier local. Trois rubriques dans l’ordre de l’article 4 du décret. Chaque point est servi ou déclaré sans objet avec son motif, et les tableaux de rapprochement avec les états financiers sont joints.
- Contrôle qualité en trois passes. Conformité formelle rubrique par rubrique, vérification de chaque référence juridique dans le texte en vigueur, cohérence des chiffres et du périmètre avec la demande de l’administration.
- Dépôt et assistance. Préparation des fichiers pour SIMPL – Prix de transfert, dépôt, conservation du récépissé, puis accompagnement dans les échanges avec le vérificateur.
Deux calendriers
À froid, la documentation est établie après la clôture de chaque exercice et mise à jour d’une année sur l’autre. C’est la seule manière de la tenir prête à la date de début de la vérification, comme l’exige l’article 210.
En urgence, lorsque la vérification a déjà commencé, nous organisons une remise structurée dans le délai de trente jours ouvert par la demande de l’administration : un dépôt initial couvrant les rubriques disponibles, assorti d’un calendrier précis pour le complément. Cette remise ne neutralise pas les conséquences d’une documentation incomplète, mais elle vaut toujours mieux que le silence.
Ce que nous garantissons, et ce que personne ne peut garantir
Aucun cabinet ne peut garantir qu’une documentation sera « validée ». Son appréciation relève du vérificateur, puis, le cas échéant, des commissions de recours et du juge.
Nous nous engageons en revanche sur quatre points, vérifiables à la lecture du dossier :
- Conformité formelle : chaque rubrique des articles 3 et 4 du décret est servie, ou déclarée sans objet avec son motif ; aucune n’est laissée vide.
- Exactitude juridique : chaque référence est vérifiée dans le texte en vigueur et appliquée dans son champ exact.
- Traçabilité : chaque chiffre est rapproché d’une pièce ou des états financiers, chaque affirmation est rattachée à sa source.
- Défendabilité : les choix de méthode sont motivés et documentés pour être soutenus devant l’administration et, si nécessaire, devant les commissions de recours.
C’est le sens que nous donnons à une documentation conforme à l’article 214-III-A du CGI et au décret n° 2-22-1020.
Questions fréquentes
Notre groupe établit le fichier principal : que reste-t-il à la filiale marocaine ?
L’article 214-III-A met la communication des deux fichiers à la charge de l’entreprise marocaine. Le fichier principal du groupe peut être remis en anglais, mais il doit être relu au regard de l’article 3 du décret, dont certaines exigences dépassent le canevas de l’OCDE. Le fichier local, lui, est propre à l’entreprise marocaine.
Une catégorie de transactions inférieure à un million de dirhams doit-elle être documentée ?
Le seuil d’un million de dirhams hors taxes, apprécié sans compensation, commande les informations détaillées de la rubrique « Transactions contrôlées ». Il ne supprime ni les autres rubriques du fichier local, ni le droit de l’administration de demander la méthode de détermination des prix et les éléments qui la justifient (article 214-III-B).
La documentation doit-elle être traduite en arabe ?
Non. L’article 6 du décret admet l’arabe, le français et l’anglais.
La documentation se dépose-t-elle chaque année ?
Le CGI impose qu’elle soit à la disposition de l’administration à la date de début de la vérification (article 210), et le téléservice SIMPL rattache chaque dépôt à un dossier de vérification. Elle doit donc exister avant tout contrôle, pour chaque exercice. La déclaration pays par pays de l’article 154 ter, annuelle, est une obligation distincte : elle ne concerne que les groupes dont le chiffre d’affaires consolidé atteint 8 122 500 000 dirhams et, pour les filiales marocaines, des cas limitativement prévus.
Peut-on sécuriser sa politique de prix à l’avance ?
Oui. L’article 234 bis du CGI permet de conclure avec l’administration un accord préalable sur la méthode de détermination des prix, pour une durée ne dépassant pas quatre exercices. Sauf présentation erronée des faits ou non-respect de l’accord, l’administration ne peut ensuite remettre en cause la méthode convenue (article 234 ter).
Anticiper plutôt que subir
Le contenu de la documentation est fixé par décret, son dépôt passe par un téléservice et son absence se chiffre en centaines de milliers de dirhams. Préparée à froid, elle devient la meilleure défense de l’entreprise ; improvisée pendant la vérification, elle en expose les faiblesses.
AAFIR Audit & Consulting Morocco accompagne les filiales de groupes internationaux implantées au Maroc dans l’établissement de leur fichier local, la revue de leur fichier principal et l’assistance en vérification. Pour un diagnostic de votre situation : info@aafir.ma, 05.39.37.26.51, ou notre page contact.
Cet article présente les textes en vigueur au 25 septembre 2026. Il ne constitue pas une consultation : chaque situation appelle une analyse propre.

 Contactez-nous sur WhatsApp
